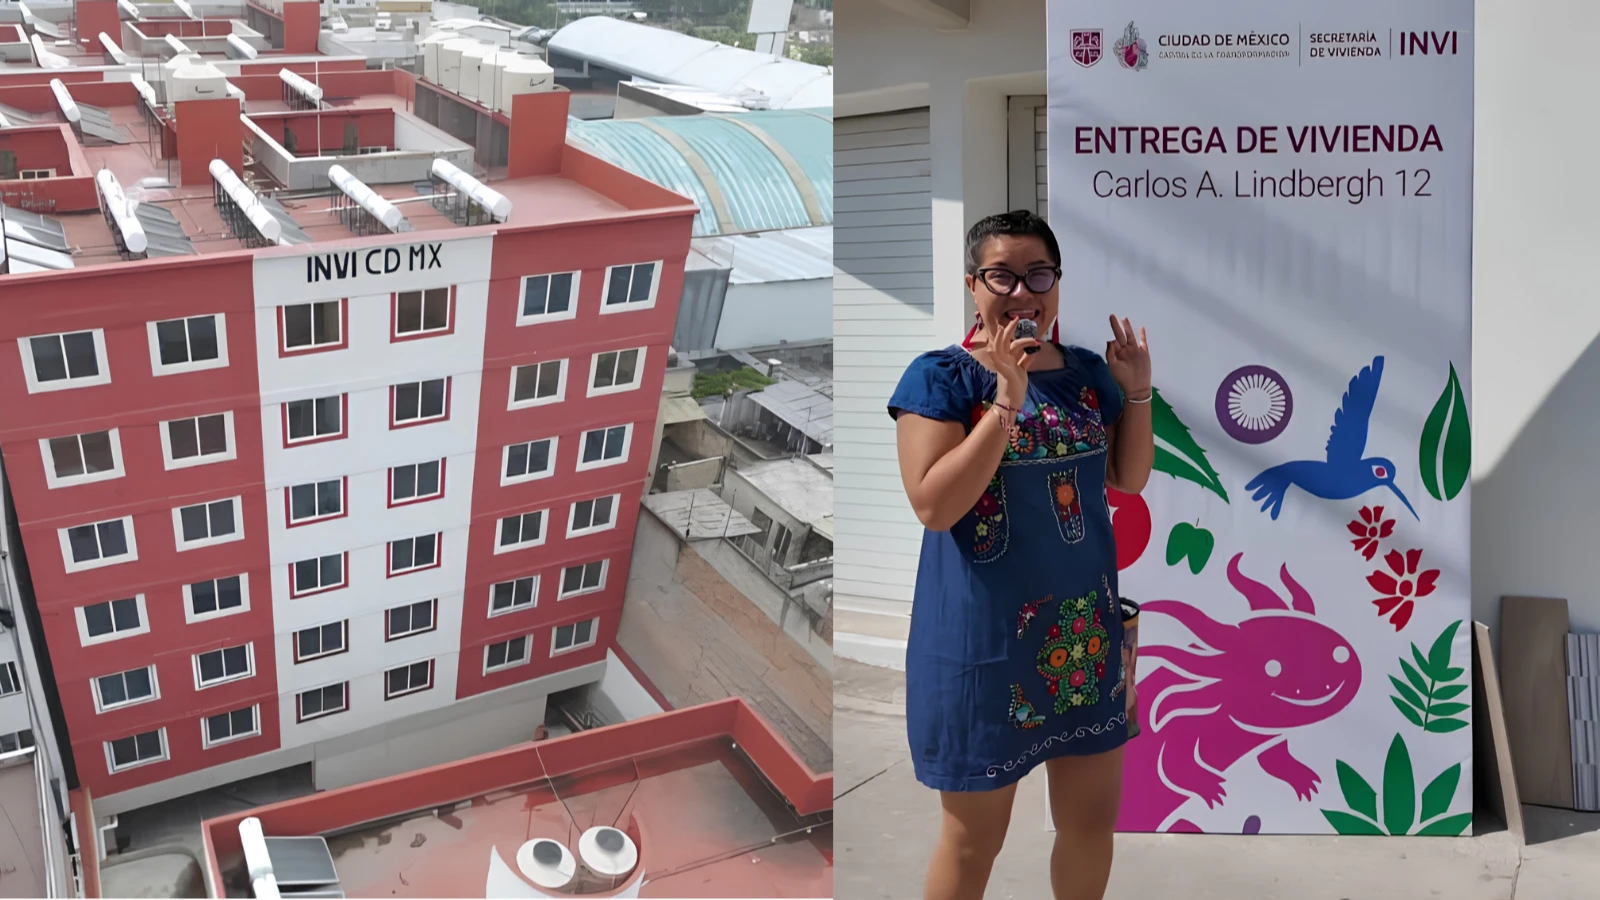
Si vives en la Ciudad de México, rentas desde hace años y sientes que comprar casa ya no es para ti, hay una puerta que sigue abierta y que mucha gente no sabe usar. Se llama Programa de Vivienda en Conjunto y lo opera el Instituto de Vivienda de la Ciudad de México, el INVI. Da financiamiento sin intereses para tener vivienda propia.
Lo primero que hay que aclarar, porque circula mucha información inflada: el INVI no regala casas. Otorga un crédito a tasa cero, y ese crédito se paga. Lo segundo: no hay una convocatoria con fecha de apertura y cierre. El pre-registro de la demanda está disponible en línea de forma permanente, y ese es justamente el paso que casi nadie da.
Aquí te explicamos qué es el programa, quién califica con los ingresos que pide, cómo se llena el pre-registro, qué pasa después y qué cambió este 2026 en la Ciudad de México.
¿Qué es el Programa de Vivienda en Conjunto?
Es el programa con el que el INVI financia vivienda de interés social para personas que no son propietarias en la capital y que no alcanzan un crédito en el sistema tradicional.
La palabra «conjunto» viene de su forma de operar: los proyectos se desarrollan en predios donde se construyen varias viviendas a la vez, no casa por casa.
El financiamiento tiene una característica que lo separa de cualquier otro esquema del mercado: es a tasa cero. No hay intereses corriendo sobre el saldo.
Además, el pago mensual está topado. Las reglas del programa establecen que la mensualidad no debe rebasar el 20% del ingreso del hogar, con plazos de hasta 30 años.
Ese doble candado —sin intereses y con mensualidad topada— es lo que hace que una familia con ingresos bajos pueda sostener el pago sin ahogarse, algo que un crédito hipotecario comercial rara vez permite en ese nivel de ingreso.
Te puede interesar: ¿Te tocan los vales Mercomuna? Esto sí dan en septiembre
Las seis modalidades: no todas son «casa nueva»
Mucha gente se acerca al INVI pensando en una sola cosa, un departamento nuevo, y se va decepcionada. En realidad el programa tiene varias vías, y a veces la que sirve no es la obvia.
Vivienda nueva terminada. La construcción completa, con servicios e instalaciones listas para habitar.
Adquisición y rehabilitación de inmuebles. Para comprar y arreglar edificios, catalogados o no catalogados. Es una vía muy usada en el centro de la ciudad.
Vivienda progresiva. Se construye por etapas, conforme avanza el financiamiento. Sirve cuando hay terreno pero no recursos para levantar todo de una vez.
Adquisición de vivienda. Compra de una vivienda nueva o usada.
Arrendamiento con opción a compra. Se paga renta y esos pagos se aplican como anticipo de la compra. Es la modalidad que buscan quienes hoy rentan y no tienen para un enganche.
Condominio familiar. Crédito para los trámites de constitución del régimen en propiedades donde ya vive la familia pero la situación legal está sin resolver.
Vale la pena leer esta lista dos veces. Hay familias que llevan diez años en un inmueble con problemas de escrituración y que califican para la última modalidad sin saberlo.
¿Quién puede solicitarlo? Requisitos reales
Estos son los requisitos que marca el propio INVI para el Programa de Vivienda en Conjunto:
- Ser habitante de la Ciudad de México.
- Tener 18 años cumplidos o más.
- Edad máxima de 64 años. Si la rebasas, puedes seguir en el programa, pero necesitas un deudor solidario.
- No ser propietario de vivienda en la Ciudad de México.
- Ingreso individual de hasta 5 veces el salario mínimo diario y ingreso familiar de hasta 8 veces.
- Si eres demandante original del inmueble, acreditar al menos tres años de residencia en él.
Hay grupos con atención prioritaria. El programa da preferencia a madres y padres solos con dependientes económicos, mujeres jefas de familia, personas adultas mayores, población indígena, personas con discapacidad y quienes habitan en inmuebles de alto riesgo o en campamentos.
Si estás en alguno de esos perfiles, conviene que lo hagas constar desde el pre-registro, porque el formulario pregunta expresamente por pertenencia a comunidades indígenas y por discapacidad o enfermedad.
Cuidado con las cifras en pesos que circulan
Aquí hay un punto donde mucha información publicada está desactualizada, y te lo explicamos para que no descartes el trámite por un número mal calculado.
El INVI mide el ingreso en veces el salario mínimo diario, no en pesos fijos. Y el salario mínimo cambió este año.
A partir del 1 de enero de 2026, el salario mínimo general subió de $278.80 a $315.04 pesos diarios, un aumento de 13%.
Con ese valor, cinco veces el salario mínimo equivale a alrededor de $47,900 pesos mensuales de ingreso individual, y ocho veces ronda los $76,600 mensuales de ingreso familiar.
Varios sitios siguen publicando montos calculados con el salario mínimo de 2025, por eso verás cifras más bajas dando vueltas en internet. Si tu ingreso quedaba apenas por encima del tope del año pasado, revísalo otra vez.
Lo importante: el requisito oficial está expresado en veces el salario mínimo, así que se actualiza solo cada año. La verificación final la hace el INVI con un estudio socioeconómico.
La parte que casi nadie explica: la ayuda de beneficio social
Este es el elemento más valioso del programa y el menos difundido.
Además del crédito, el INVI otorga ayudas de beneficio social, que son recursos no recuperables. Es decir, no se devuelven.
Su función es cerrar la brecha entre lo que la familia realmente puede pagar y el valor total de la vivienda. Si tu capacidad de pago no alcanza a cubrir el costo completo, esa ayuda cubre la diferencia.
Por eso importa tanto el estudio socioeconómico. No es un trámite de relleno: es lo que determina si recibes apoyo adicional y de cuánto.
Y por eso conviene no inflar ingresos en la solicitud pensando que así «calificas mejor». El efecto es el contrario: un ingreso declarado más alto reduce la ayuda a la que puedes acceder, y además puede sacarte del tope de elegibilidad.
Cómo hacer el pre-registro paso a paso
El pre-registro de la demanda se hace en línea, es sin costo y es personal. Nadie tiene que hacerlo por ti.
Paso 1. Entra al portal de pre-registro del INVI: servicios.invi.cdmx.gob.mx/preregistrobolsa/preregistro.aspx
Paso 2. Elige el programa. El formulario te deja escoger entre Mejoramiento de Vivienda y Vivienda en Conjunto. Si lo que quieres es casa propia, la opción es la segunda; si lo que quieres es arreglar donde ya vives, es la primera.
Paso 3. Captura tu CURP. Ten a la mano la versión actualizada para que los nombres coincidan exactamente.
Paso 4. Llena tus datos personales: nombres, apellidos, celular y correo electrónico. Usa un correo al que entres de verdad, porque ahí llegan avisos.
Paso 5. Responde la sección social: género, estado civil, dependientes económicos, pertenencia a comunidad indígena, discapacidad o enfermedad. Aquí es donde se detectan los perfiles prioritarios.
Paso 6. Captura tu ubicación: calle y colonia, eligiendo del catálogo que muestra el sistema.
Paso 7. Acepta los avisos de privacidad y guarda tu comprobante. Toma captura de pantalla.
¿Y después del pre-registro qué pasa?
Aquí hay que ser honestos contigo, porque es la pregunta que más frustración genera.
El pre-registro no te asigna una vivienda ni te da una fecha. Lo que hace es meterte a la lista de espera del INVI (en sus documentos la llaman «bolsa de demanda»). De esa lista se toma a las personas cuando hay viviendas disponibles.
El siguiente paso es la atención presencial. Se agenda cita previa en el portal de citas del Gobierno de la Ciudad de México (citas.cdmx.gob.mx) y se acude a la Subdirección de Integración y Seguimiento de la Demanda de Vivienda.
Dirección: Canela 660, colonia Granjas México, alcaldía Iztacalco. Horario: lunes a viernes, de 9:30 a 13:30 horas.
Además, el INVI tiene un módulo de atención en cada una de las 16 alcaldías, donde orientan sobre requisitos y documentos. Si te queda lejos Iztacalco, ahí es donde conviene empezar a preguntar.
La documentación que se pide en la etapa presencial incluye acta de nacimiento, acta de matrimonio o divorcio según el caso, identificación oficial, CURP, comprobante de ingresos, comprobante de domicilio, certificado de no propiedad del Registro Público y el estudio socioeconómico.
El certificado de no propiedad es el que más tiempo toma, porque se tramita aparte en el Registro Público de la Propiedad. Si vas a entrar al programa, ese es el papel que conviene empezar a mover primero.
Lo que cambió este 2026 en la vivienda de la CDMX
Hay dos noticias recientes que sí modifican el panorama.
La primera: el Gobierno de la Ciudad de México anunció que va a reducir los trámites de vivienda hasta en 50%. La lista final de qué trámites se eliminan, se fusionan o se modifican todavía no se publica oficialmente, así que por ahora sigue aplicando el procedimiento actual.
La segunda, y es la de fondo: el presupuesto anual de vivienda pasó de 4,500 a 9,000 millones de pesos. Al cierre del segundo año se prevén alrededor de 10,000 viviendas terminadas, con una meta sexenal de 200,000 unidades.
Más presupuesto significa más proyectos, y más proyectos significa que la lista de espera se mueve más seguido. Entrar a esa lista cuesta unos minutos; estar fuera te deja sin posibilidad aunque cumplas todo.
Cuidado con los gestores que cobran
Este programa es terreno fértil para el abuso, porque el proceso es largo y la gente se desespera.
El pre-registro es sin costo y personal. Nadie necesita cobrarte por llenar un formulario que tú puedes llenar en diez minutos.
Nadie puede garantizarte una vivienda. Ni un gestor, ni una organización, ni un líder vecinal. La asignación depende de proyectos disponibles y del estudio socioeconómico del INVI.
Desconfía de quien te pida «cooperación» para apartar lugar. En la lista de espera del INVI no se aparta lugar con dinero.
No entregues documentos originales a particulares. Los trámites se hacen en los módulos del INVI y en la oficina de Canela 660, con cita.
Verifica siempre en los canales oficiales. Si alguien te manda un enlace distinto al portal del INVI, no lo uses.
Preguntas frecuentes sobre el INVI 2026
¿El INVI regala casas? No. Otorga créditos a tasa cero, con mensualidad topada al 20% del ingreso del hogar y plazos de hasta 30 años. Sí existen ayudas de beneficio social no recuperables, pero complementan el crédito, no lo sustituyen.
¿Hay una convocatoria con fechas? El pre-registro de la demanda está disponible en línea de forma permanente. No opera con ventanas de apertura y cierre como otros programas.
¿Sirve si soy mayor de 64 años? Sí, pero necesitas un deudor solidario.
¿Y si soy propietario de una casa en otro estado? El requisito habla de no ser propietario de vivienda en la Ciudad de México. Tu situación particular la valora el INVI en el estudio socioeconómico.
¿Cuánto tarda? No hay un plazo garantizado. Depende de los proyectos disponibles y de tu lugar en la lista de espera.
¿Es lo mismo que Vivienda para el Bienestar de la Conavi? No. Ese es un programa federal con su propio pre-registro en línea y sus propios requisitos. El INVI es de la Ciudad de México. Son trámites separados y puedes informarte de ambos.
¿Tengo que estar al corriente en buró de crédito? El INVI no opera como la banca comercial: el eje de la evaluación es el estudio socioeconómico y tu capacidad de pago, no un historial crediticio tradicional.
En resumen
Si el programa te interesa, hay tres acciones concretas que puedes empezar hoy sin salir de casa.
Llena el pre-registro en línea del INVI y guarda tu comprobante. Es el único paso que no cuesta nada y que te mete a la lista de espera.
Revisa tu CURP y saca un comprobante de domicilio reciente, porque los dos se van a pedir después.
Y empieza el trámite del certificado de no propiedad en el Registro Público, que es el documento que más tiempo consume y el que detiene a la mayoría.
Esta información tiene carácter informativo. Los requisitos, modalidades y procedimientos del INVI pueden cambiar con la simplificación de trámites anunciada para 2026; confírmalos en el Instituto de Vivienda de la Ciudad de México () antes de realizar cualquier trámite. El pre-registro oficial está en .
⚠️ Aviso importante
Reportes Bienestar MX es un medio informativo independiente. NO somos un sitio oficial del Gobierno de México ni gestionamos trámites de ningún programa social.
Para realizar trámites oficiales acude directamente a:
- gob.mx (portal oficial del Gobierno de México)
- becasbenitojuarez.gob.mx (becas federales)
- gob.mx/bienestar (programas sociales)
Nunca te pediremos dinero, contraseñas, NIPs ni datos bancarios. Si recibes un mensaje pidiendo eso a nombre nuestro, es una estafa.